
Рефераты по рекламе
Рефераты по физике
Рефераты по философии
Рефераты по финансам
Рефераты по химии
Рефераты по хозяйственному праву
Рефераты по цифровым устройствам
Рефераты по экологическому праву
Рефераты по экономико-математическому моделированию
Рефераты по экономической географии
Рефераты по экономической теории
Рефераты по этике
Рефераты по юриспруденции
Рефераты по языковедению
Рефераты по юридическим наукам
Рефераты по истории
Рефераты по компьютерным наукам
Рефераты по медицинским наукам
Рефераты по финансовым наукам
Рефераты по управленческим наукам
психология педагогика
Промышленность производство
Биология и химия
Языкознание филология
Издательское дело и полиграфия
Рефераты по краеведению и этнографии
Рефераты по религии и мифологии
Рефераты по медицине
Курсовая работа: Анализ доходов и расходов муниципального бюджета г. Рязань
Курсовая работа: Анализ доходов и расходов муниципального бюджета г. Рязань
СОДЕРЖАНИЕ
ВВЕДЕНИЕ
1 Анализ доходов муниципального бюджета
1.1 Структура доходов бюджета
1.2 Динамический анализ доходов бюджета муниципального образования
1.3 Исполнение доходной части бюджета муниципального образования
1.4 Анализ межбюджетных трансфертов
2 Анализ расходов муниципального бюджета
2.1 Основные направления расходования бюджетных средств муниципального образования
2.2 Динамический анализ расходов бюджета муниципального образования
2.3 Исполнение расходной части бюджета муниципального образования
3 Анализ дефицита (профицита) местного бюджета
ВЫВОДЫ
БИБЛИОГРАФИЧЕСКИЙ СПИСОК
ВВЕДЕНИЕ
Центральным элементов финансовой системы страны является государственный бюджет. Бюджет служит для аккумуляции финансовых ресурсов и их использования на выполнение основных функций государства. Таким образом, бюджет является инструментом экономической и социальной политики, служит для перераспределения части валового внутреннего продукта страны с учетом общественных интересов.
Вопрос об определении понятия государственный бюджет” является дискуссионным, в теории и на практике существуют различные подходы к ответу на него. Под бюджетом может пониматься система императивных денежных отношений, в процессе которых образуется и используется бюджетный фонд”. (см.: Бюджетная система Российской Федерации / Под ред. М.В. Романовского, О.В. Врублевской: Учебник. – М.: Юрайт, 1999. - с. 12). При этом бюджетный фонд представляет собой централизованный денежный фонд, аккумулируемый государством и используемый в целях финансирования определенных общественных потребностей - обеспечения национальной обороны и безопасности, поддержки отраслей экономики, социальной защиты населения, развития образования, здравоохранения и т.п. Иное определение бюджета закреплено в Бюджетном кодексе РФ. В нем бюджет понимается как “форма образования и расходования фонда денежных средств, предназначенных для финансового обеспечения задач и функций государства и местного самоуправления” (статья 6).
При употреблении слова “бюджет” на практике под ним понимается как денежный фонд, находящийся в руках государства, так и документ, определяющий порядок его образования и использования. С терминологической точки зрения более правильно разделять эти понятия. Документ, законодательно устанавливающий роспись доходов и расходов государства на центральном, региональном или местном уровне на определенный период времени, называется бюджетным планом. Исполнение бюджетного плана заключается в формировании и расходовании централизованного фонда финансовых ресурсов, который именуется бюджетным фондом.
Бюджетный план составляется органами исполнительной власти, рассматривается и утверждается законодателями, после чего обретает силу закона. Закон о бюджете является основным финансовым документом страны. Он составляется на определенный период времени, именуемый бюджетным периодом, который, как правило, равен календарному или хозяйственному году. В России бюджетный период соответствует календарному году (с 1 января по 31 декабря), а в США длится с 1 октября по 30 сентября.
Бюджет как система экономических отношений имеет две взаимосвязанные составляющие: отношения по поводу образования бюджетного фонда за счет различных видов доходов; и по поводу его использования в форме бюджетных расходов. Структура доходов и расходов бюджета на очередной год является основным содержанием бюджетного плана, она определяет перспективные направления социально-экономической политики государства и ресурсы для их осуществления.
Доходы бюджета формируются за счет налогов, а также некоторых других видов поступлений, именуемых неналоговыми доходами (доходы от продажи и использования государственной собственности, от внешнеэкономической деятельности и др.). Структура доходной части бюджета не постоянна, она подвержена изменениям в зависимости от условий развития страны, конкретной социально-экономической ситуации и направлений государственной политики. Например, налоговые доходы увеличиваются при росте экономической активности в стране, доходы от продажи государственной собственности - при проведении приватизации.
Целью бюджетных расходов является финансовое обеспечение деятельности государства по исполнению его экономических функций - распределения ресурсов, перераспределения и стабилизации. Расходы бюджета направляются, в первую очередь, в общественный сектор экономики для финансирования деятельности органов государственного управления по производству общественных благ (оборона, охрана правопорядка, культура и искусство, здравоохранение, образование, наука и т.п.), а также поддержки предприятий, находящихся в государственной собственности. Часть расходов осуществляется и за пределы общественного сектора: за счет государственных средств предоставляются пособия малоимущим гражданам, выплачиваются пенсии и стипендии, оплачиваются государственные заказы, к исполнению которых были привлечены частные фирмы. Расходы бюджета, их объем и структура подвержены более частым изменениям, чем его доходы.
1 Анализ доходов муниципального бюджета
1.1 Структура доходов бюджета
Структура доходов бюджета г.Рязань в 2004, 2005, 2006 годах
| Статья доходов | 2004 г. | 2005 г. | 2006 г. | |||
| Сумма тыс.руб. | Доля, % | Сумма тыс.руб. | Доля, % | Сумма тыс.руб. | Доля, % | |
| 1. Налоговые доходы, в т.ч. | 202400 | 54 | 225600 | 60 | 244600 | 60 |
| Налоги на прибыль, доход | 130500 | 35 | 145000 | 39 | 170000 | 42 |
| Налоги на товары и услуги, лицензионные и регистрационные сборы | 5200 | 1,4 | 2300 | 0,6 | 2600 | 0,6 |
| Налоги на имущество | 45000 | 12 | 52000 | 14 | 48000 | 12 |
| Платежи за пользование природными ресурсами | 1700 | 0,5 | 1800 | 0,5 | 1600 | 0,4 |
| Налоги на совокупный доход | 14800 | 4 | 17300 | 5 | 19600 | 5 |
| Прочие налоги, сборы, пошлины | 5200 | 1,4 | 7200 | 2 | 2800 | 0,7 |
| 2. Неналоговые доходы, в т.ч. | 56700 | 15 | 44800 | 12 | 53400 | 13 |
| Доходы от имущества, находящегося в государственной и муниципальной собственности или от деятельности государственных и мун. организаций | 35000 | 9 | 6700 | 2 | 4700 | 1 |
| Административные платежи и сборы | - | - | - | - | - | - |
| Штрафные санкции, возмещение ущерба | 1300 | 0,34 | 1100 | 0,3 | 700 | 0,1 |
| Прочие неналоговые доходы | - | - | - | - | - | - |
| Доходы от предпринимательской и иной деятельности, приносящей доход и пл. услуги | 20400 | 5,5 | 37000 | 10 | 48000 | 12 |
| 3. Межбюджетные трансферты, в т.ч. | 115000 | 30,7 | 104000 | 28 | 111000 | 27 |
| Дотации | 65000 | 17,4 | 64000 | 17 | 46000 | 11 |
| Субвенции | 40000 | 10,7 | 32000 | 9 | 48000 | 12 |
| Субсидии | 10000 | 2,7 | 8000 | 2 | 17000 | 4 |
| Всего доходы: | 374100 | 100 | 374400 | 100 | 409000 | 100 |
С помощью табл. 1 можно рассматривать основные группы доходов. Налог на прибыль, доход в общей сумме за рассматриваемые периоды колеблются в пределах 30% – 50%. Доля налогов на товары и услуги имеет тенденцию к снижению за 2004-2006 гг. от 1,4% до 0,6%. Налог на имущество в общей сумме доходов 2004 года составил 12%, но за последующие годы он вырос до 14%, а в 2006 году снизился до 12%. Платежи за пользование природными ресурсами остались прежними и составил 0,5% в 2005 году, но уменьшился до 0,4% в 2006г. Налоги на совокупный доход возросли с 4% в 2004 году и до 5% в 2006 г.
Прочие налоги, сборы, пошлины также имеют тенденцию к увеличению. В 2004 -2006 гг. данная группа составляла в общей сумме доходов 1,4%, а в 2006 уменьшилась до 0,7%.
Доля неналоговых доходов в 2004 – 2005 годах уменьшилась примерно с 15% - до 12%, но в 2006 г. повысилась до 13%.
Если рассматривать структуру межбюджетных трансфертов, то она наиболее контрастна. В 2004 году процент межбюджетных трансфертов в общей сумме составил -30%. Однако 2005 году он снизился до 28%, а уже в 2006 году процент еще снизился до 27%. Более подробно остановимся на данных 2005 года и обратимся к диаграмме.
На рис. 1 приведена диаграмма, показывающая структуру налоговых и неналоговых доходов бюджета в 2005 году. Среди налоговых доходов наибольшая доля – 39% приходится на налоги на прибыль и доход, а среди неналоговых доходов самый большой процент занимают межбюджетные трансферты 28%.
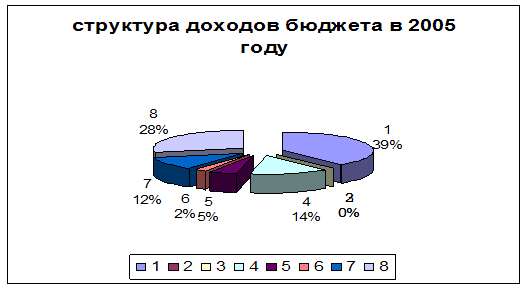
Рис.1. Структура доходов бюджета в 2005 году
1- налог на прибыль;
2- налог на товары и услуги;
3- платежи за пользование природными ресурсами;
4- налоги на имущество;
5- налоги на совокупный доход;
6- прочие налоги, сборы, пошлины;
7- неналоговые доходы;
8- межбюджетные трансферты.
Далее определим источники (налоговые и неналоговые) формирования доходов местного бюджета за 2004 – 2006гг.
Для анализа структуры доходов местного бюджета рассчитаем коэффициент налоговых доходов
 где
Н – налоговые доходы бюджета,
Д – все доходы бюджета


Коэффициент налоговых доходов в местных бюджетах за 2004, 2005,2006 годы не превышает 0,6, что обусловлено значительностью неналоговых источников доходов.
Коэффициент налоговых доходов за 2004 год составляет 0,54; за 2005 год – 0,6, за 2006 год – 0,59. Это обусловлено большим ростом неналоговых источников доходов. Инструментом структурного анализа доходов бюджета является определение доли прямых и косвенных налогов. И прямые, и косвенные налоги вносят свой вклад в местный бюджет.
На основании анализа, приведенного в данном подразделе можно сделать следующие выводы. Доходы бюджета г. Рязань представлены в виде налоговых, неналоговых доходов, а также межбюджетных трансфертов.
Среди налоговых доходов наибольший вес занимает налог на прибыль, доход (2004 – 35%; 2005 – 39%; 2006 – 42%), в меньшей степени представлены платежи за пользование природными ресурсами (2004 – 0,5%; 2005 0,5%; 2006 – 0,4%).
1.2 Динамический анализ доходов бюджета муниципального образования
Постоянные изменения финансового климата, налогового и бюджетного законодательства и других параметров внешней среды приводят к изменениям в доходах бюджета муниципального образования. Анализ изменений, проходящих с течением времени, называется анализом бюджета в динамике или динамическим анализом.
Динамический анализ доходов бюджета в 2004-2006 годах, тыс. руб.
| Статья доходов | 2004 г. | 2005 г. | 2006 г. |
| Сумма, тыс. руб. | Сумма, тыс. руб. | Сумма, тыс.руб. | |
| 1.Налоговые доходы, в т.ч. | 202400 | 225600 | 244600 |
| Налоги на прибыль, доход, в т.ч. | 130500 | 145000 | 170000 |
| Налог на прибыль организаций | 46688,9 | 42213,3 | 54500,7 |
| Налог на доходы физических лиц | 83811 | 93943,5 | 99567,3 |
| Налог на игорный бизнес | - | 8843,2 | 15932 |
| Налоги на товары и услуги, лицензионные и регистрационные сборы, в т.ч. | 5200 | 2300 | 2600 |
| Акцизы на спирт этиловый | 3150 | 1702,5 | 1755,1 |
| Акцизы на алкогольную продукцию | - | 15,5 | 119,8 |
| Лицензионные и регистрационные сборы | 19,5 | - | - |
| Налог с продаж (задолженность) | 2030,5 | 582 | 725,1 |
| Налоги на имущество, в т.ч. | 45000 | 52000 | 48000 |
| Физических лиц | 380,3 | 2671 | 2372,7 |
| Предприятий | 20453,1 | 25483,4 | 9435,3 |
| Дарение и наследство | 68 | 250 | - |
| Земельный налог | 24098,9 | 23595,6 | 36192 |
| Платежи за пользование природными ресурсами, в т.ч. | 1700 | 1800 | 1600 |
| За пользование недрами | 0,9 | 0,9 | 0,9 |
| На добычу полезных ископаемых | 454 | 299 | 350 |
| Плата за воду | 1245 | 1500 | - |
| Плата за негативное воздействие на окр. среду | - | - | 1249,1 |
| Налоги на совокупный доход, в т.ч. | 14800 | 17300 | 19600 |
| Единый налог на вмененный доход | 1546 | 4383 | 16679,4 |
| Единый налог на вмененный доход для физических лиц | 8837,8 | 4220 | - |
| Един. Налог на вмен. доход | 4416,1 | 8697 | 2920,6 |
| Прочие налоги, сборы, пошлины | 5200 | 7200 | 2800 |
| гос.пошлина | 1762,4 | 1464 | 1280 |
| Местные налоги и сборы | 1503,3 | - | - |
| Налог на рекламу | 40 | 40 | 30 |
| Прочие налоги и сборы | 1894 | 155 | 1490 |
| 2. неналоговые доходы, в т.ч. | 56700 | 44800 | 53400 |
| Доходы от имущества, находящегося в государственной и муниципальной собственности или от деятельности государственных и мун. Организаций | 38279,1 | 28840,8 | 37754 |
| Административные платежи и сборы | 93,2 | 80 | 90 |
| Штрафные санкции, возмещение ущерба | 1716,8 | 1736 | 2449,7 |
| Прочие неналог, доходы | 37,7 | - | - |
| Доходы от предпринимательской и иной деятельности, приносящей доход и пл. услуги | 16573,2 | 14143,2 | 13106,3 |
| 3. межбюджетные трансферты, в т.ч. | 115000 | 104000 | 111000 |
| Дотации | 68292,8 | 67665,3 | 15167,5 |
| Субвенции | 31842,4 | 28637,4 | 80215,8 |
| Субсидии | 14865 | 7697,3 | 45616,7 |
| Всего доходы: | 374100 | 374400 | 409000 |
Для более детального анализа тенденций изменения поступлений средств в 2005, 2006 гг. рассчитываем темпы роста доходов по группам доходов.
Темпы роста по группам налогов приведены в табл. 3.
Темпы роста доходов бюджета в 2005 – 2006 годах, %
| Статья доходов | 2005 | 2006 |
| 1. налоговые доходы, в т.ч. | 111% | 108% |
| Налоги на прибыль, доход | 111% | 117% |
| Налоги на товары и услуги, лицензионные и регистрационные сборы | 44% | 113% |
| Налоги на имущество | 116% | 92% |
| Платежи за пользование природными ресурсами | 106% | 89% |
| Налоги на совокупный доход | 117% | 113% |
| Прочие налоги, сборы, пошлины | 138% | 39% |
| 2. неналоговые доходы, в т.ч. | 79% | 119% |
| Доходы от имущества. Находящегося в гос. и мун. -Собственности или от деятельности гос. и мун. Организаций | 19% | 70% |
| Административные платежи и сборы | - | - |
| Штрафные санкции, возмещение ущерба | 85% | 64% |
| Доходы от предпринимательской и иной деятельности, приносящий доход и пл. услуги | 181% | 130% |
| 3. межбюджетные трансферт, в т.ч. | 90% | 107% |
| Дотации | 98% | 72% |
| Субвенции | 80% | 150% |
| Субсидии | 80% | 212,5% |
| Всего доходы: | 101% | 109% |
На основании данных таблицы рассмотрим темпы роста доходов бюджета за 2005 и 2006 гг.
В 2005 году по сравнению с 2004 годом наблюдается рост доходов на 1%. Исходя из таблицы, значения отдельных стадий доходов могут как резко увеличится, так и резко снижаться.
Налоговые доходы в 2005 году увеличились по сравнению с 2004 годом на 6%. В этой группе отмечается повышение доходов почти по всем статьям, за исключением налогов на товары и услуги, лицензионные и регистрационные сборы который уменьшился на 0,8%. В группе неналоговых доходов, наблюдается уменьшение их на 3%. Это произошло в основном за счет группы доходов от предпринимательской деятельности, снизившись на 4,5%,а также от доходов от имущества уменьшившей на 7%.
Группа межбюджетных трансфертов уменьшилась на 2,7%. Произошло снижение по дотациям – 0,4%, субвенциям – 1,7% и по субсидиям – 0,7%.
По данным таблицы можно увидеть, что не наблюдается значительного темпа роста у таких налогов как: прочие налоги, сборы, пошлины, налоги на совокупный доход и налоги на имущество.
Ситуация в 2006 году сложилась иная сравнению с 2005 годом. Доходы за рассматриваемый период времени повысились на 8%. Однако налоговые доходы остались прежними, неналоговые доходы повысились на 1%, уменьшились межбюджетные трансферты на 1%.
В 2005 году размер норматива по земельному налогу на земли сельскохозяйственного назначения составил 98%, в 2006 году – 150%, аналогичная тенденция наблюдалась и по городским территориям.
Очень большой рост наблюдается среди налогов на совокупный доход – на 113%. Главная причина роста данного налога заключается в процентных отчислениях от налогооблагаемой базы.
В 2005 году налоги на вмененный доход для отдельных видов деятельности определялись в размере 2% от общей суммы дохода Также возросло число плательщиков. Это в основном и повлияло на значительный рост поступлений по данному налогу.
Прочие налоги, сборы, пошлины возросли на 138% в 2005 г. Это произошло за счет роста числа государственных пошлин за проведение различных действий. В 2006 году в эту статью включается суммы от регистрации транспортных средств и составил 39%.
Неналоговые доходы в 2006 году повысились на 1% за счет снижения доходов от имущества, находящегося в государственной и муниципальной собственности – на 1%.
Межбюджетные трансферты в 2006 году уменьшились на 1%.
В целом можно заметить, что доходы в 2006 году запланированы в большем размере, чем в 2005 году.
1.3 Исполнение доходной части бюджета
муниципального образования
Бюджет является финансовым планом, а исполнения этого плана отражено в данных отчета об исполнение бюджета. Подобный отчет составляется ежемесячно, а затем формируются годовые итоги, которые рассматриваются и утверждаются. Отчет выполняется разделе доходной и расходной части бюджета.
При анализе исполнения бюджета за год, рассматриваются следующие суммы:
- годовой утвержденный бюджет;
- годовой уточненный бюджет;
- фактическое исполнение бюджета;
- процент исполнения.
Исполнение доходной части бюджета за 2005 год, тыс.руб
| Статья |
План 2006 года |
Уточнен. план 1 полугодия |
Исполнено На 01.07.2006 г. |
Исполнено на |
| 1. налоговые доходы, в т.ч. | 202400 | 209900 | 201350 | 96 |
| Налоги на прибыль, доход, в т.ч. | 130500 | 155000 | 125250 | 80 |
| В т.ч. налог на прибыль организаций | 42213,3 | 4021 | 3980 | 99 |
| Налог на доходы физических лиц | 93943,5 | 9285 | 9280 | 99,9 |
| Налоги на товары и услуги, лицензионные и регистр. Сборы, в т.ч. | 2300 | 2000 | 2000 | 100 |
| Акцизы на спирт этиловый | 1702,5 | 1900 | 1850 | 97,3 |
| Акцизы на алкогольную продукцию | 15,5 | 14 | 14 | 100 |
| Налоги на имущество | 52000 | 51900 | 52900 | 102 |
| Налог на имущество физ. Лиц | 2671 | 2595 | 2600 | 100 |
| Земельный налог | 23595,6 | 24500 | 24500 | 100 |
| Платежи за польз. Природ. рес. в т.ч. | 1800 | 1000 | 998 | 99,8 |
| За пользование недрами | 0,9 | 0,9 | 0,9 | 100 |
| Налоги на совокупный доход | 17300 | 26900 | 26350 | 98 |
| Единый налог на вмененный доход | 8697 | 8545 | 8500 | 99 |
| Единый с/х налог | - | - | - | - |
| Государственная пошлина | 1762,4 | 4639,1 | 4595 | 99 |
| Задолженность по отмененным налогам, сборам и иным обяз. платежам | 582 | 600 | 600 | 100 |
| 2. неналоговые доходы | 44800 | 52100 | 52100 | 100 |
| Доходы от имущества, находящегося в мун. Собственности | 28840,8 | 5000 | 4975 | 99,5 |
| Административные платежи и сборы | 80 | - | - | - |
| Штрафные санкции | 1736 | 1100 | 1000 | 91 |
| Доходы от предпринимательской деятельности | 14143,2 | 46000 | 45500 | 99 |
| Прочие неналоговые доходы | - | - | - | - |
| 3. межбюджетные трансферты, в т.ч. | 104000 | 110000 | 110000 | 100 |
| Дотации | 67665,3 | 64000 | 64500 | 101 |
| Субвенции | 2837,4 | 40000 | 39553 |